成功加入购物车
图书条目标准图
套装默认单本咨询客服为准;下午2点前订单当日发货
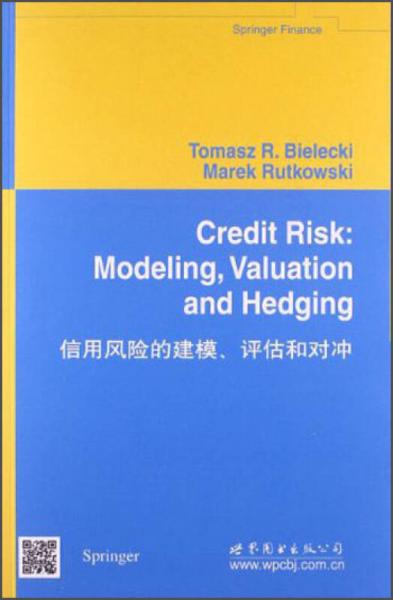
T.R.别莱茨基(Tomasz R. Bielecki) 著 / 世界图书出版公司 / 2013-05 / 平装
售价 ¥ 10.62 1.3折
定价 ¥79.00
品相 八五品
延迟发货说明
上书时间2026-10-04
卖家超过10天未登录
信用风险的建模、评估和对冲
《信用风险的建模、评估和对冲》旨在研究信用风险定价发展中的数学模型,这一研究提供了信用风险数学研究理论和金融实践之间过渡的桥梁。《信用风险的建模、评估和对冲》的数学知识全面,给出了信用风险模型的结构化和约化形式,具有等级违约术语结构的一些套利自由模型做了详细地研究。
refaceparti.structuralapproach1.introductiontocreditrisk1.1corporatebonds1.1.1recoveryrules1.1.2safetycovenants1.1.3creditspreads1.1.4creditratings1.1.5corporatecouponbonds1.1.6fixedandfloatingratenotes1.1.7bankloansandsovereigndebt1.1.8crossdefault1.1.9defaultcorrelations1.2vulnerableclaims1.2.1vulnerableclaimswithunilateraldefaultrisk1.2.2vulnerableclaimswithbilateraldefaultrisk1.2.3defaultableinterestratecontracts1.3creditderivatives1.3.1defaultswapsandoptions1.3.2totalrateofreturnswaps1.3.3creditlinkednotes1.3.4assetswaps1.3.5first-to-defaultcontracts1.3.6creditspreadswapsandoptions1.4quantitativemodelsofcreditrisk1.4.1structuralmodels1.4.2reduced-formmodels1.4.3creditriskmanagement1.4.4liquidityrisk1.4.5econometricstudies2.corporatedebt2.1defaultableclaims2.1.1risk-neutralvaluationformula2.1.2self-financingtradingstrategies2.1.3martingalemeasures2.2pdeapproach2.2.1pdeforthevaluefunction2.2.2corporatezero-couponbonds2.2.3corporatecouponbond2.3merton'sapproachtocorporatedebt2.3.1merton'smodelwithdeterministicinterestrates2.3.2distance-to-default2.4extensionsofmerton'sapproach2.4.1modelswithstochasticinterestrates2.4.2discontinuousvalueprocess2.4.3buffet'sapproach3.first-passage-timemodels3.1propertiesoffirstpassagetimes3.1.1probabilitylawofthefirstpassagetime3.1.2jointprobabilitylawofyandt3.2blackandcoxmodel3.2.1corporatezero-couponbond3.2.2corporatecouponbond3.2.3corporateconsolbond3.3optimalcapitalstructure3.3.1blackandcoxapproach3.3.2leland'sapproach3.3.3lelandandtortapproach3.3.4furtherdevelopments3.4modelswithstochasticinterestrates3.4.1kim,ramaswamyandsundaresanapproach3.4.2longstaffandschwartzapproach3.4.3cathcartande1-jahelapproach3.4.4briysanddevarenneapproach3.4.5saa-requejoandsanta-claraapproach3.5furtherdevelopments3.5.1convertiblebonds3.5.2jump-diffusionmodels3.5.3incompleteaccountingdata3.6dependentdefaults:structuralapproach3.6.1defaultcorrelations:j.p.morgan'sapproach3.6.2defaultcorrelations:zhou'sapproachpartii.hazardprocesses4.hazardfunctionofarandomtime4.1conditionalexpectationsw.r.t.naturalfiltrations4.2martingalesassociatedwithacontinuoushazardfunction4.3martingalerepresentationtheorem4.4changeofaprobabilitymeasure4.5martingalecharacterizationofthehazardfunction4.6compensatorofarandomtime5.hazardprocessofarandomtime5.1hazardprocessf5.1.1conditionalexpectations5.1.2semimartingalerepresentationofthestoppedprocess5.1.3martingalesassociatedwiththehazardprocess.5.1.4stochasticintensityofarandomtime5.2martingalerepresentationtheorems5.2.1generalcase5.2.2caseofabrownianfiltration5.3changeofaprobabilitymeasure6.martingalehazardprocess6.1martingalehazardprocessa6.1.1martingaleinvarianceproperty6.1.2evaluationofa:specialcase6.1.3evaluationofa:generalcase6.1.4uniquenessofamartingalehazardprocessa6.2relationshipsbetweenhazardprocessesfanda6.3martingalerepresentationtheorem6.4caseofthemartingaleinvarianceproperty6.4.1valuationofdefaultableclaims6.4.2caseofastoppingtime6.5randomtimewithagivenhazardprocess6.6poissonprocessandconditionalpoissonprocess7.caseofseveralrandomtimes7.1minimumofseveralrandomtimes7.1.1hazardfunction7.1.2martingalehazardprocess7.1.3martingalerepresentationtheorem7.2changeofaprobabilitymeasure7.3kusuoka'scounter-example7.3.1validityofcondition(f.2)7.3.2validityofcondition(m.1)partiii.reduced-formmodeling8.intensity-basedvaluationofdefaultableclaims8.1defaultableclaims8.1.1risk-neutralvaluationformula8.2valuationviathehazardprocess8.2.1canonicalconstructionofadefaulttime8.2.2integralrepresentationofthevalueprocess.8.2.3caseofadeterministicintensity8.2.4impliedprobabilitiesofdefault8.2.5exogenousrecoveryrules8.3valuationviathemartingaleapproach8.3.1martingalehypotheses8.3.2endogenousrecoveryrules8.4hedgingofdefaultableclaims8.5generalreduced-formapproach8.6reduced-formmodelswithstatevariables8.6.1lando'sapproach8.6.2duffleandsingletonapproach8.6.3hybridmethodologies8.6.4creditspreadmodels9.conditionallyindependentdefaults9.1basketcreditderivatives9.1.1mutuallyindependentdefaulttimes9.1.2conditionallyindependentdefaulttimes9.1.3valuationoftheith-to-defaultcontract9.1.4vanilladefaultswapsofbaskettype9.2defaultcorrelationsandconditionalprobabilities9.2.1defaultcorrelations9.2.2conditionalprobabilities10.dependentdefaults10.1dependentintensities10.1.1kusuoka'sapproach10.1.2jarrowandyuapproach10.2martingaleapproachtobasketcreditderivatives10.2.1valuationoftheith-to-defaultclaims11.markovchains11.1discrete-timemarkovchains11.1.1changeofaprobabilitymeasure11.1.2thelawoftheabsorptiontime11.1.3discrete-timeconditionallymarkovchains11.2continuous-timemarkovchains11.2.1embeddeddiscrete-timemarkovchain11.2.2conditionalexpectations11.2.3probabilitydistributionoftheabsorptiontime11.2.4martingalesassociatedwithtransitions11.2.5changeofaprobabilitymeasure11.2.6identificationoftheintensitymatrix11.3continuous-timeconditionallymarkovchains11.3.1constructionofaconditionallymarkovchain11.3.2conditionalmarkovproperty11.3.3associatedlocalmartingales11.3.4forwardkolmogorovequation12.markovianmodelsofcreditmigrations12.1jltmarkovianmodelanditsextensions12.1.1jltmodel:discrete-timecase12.1.2jltmodel:continuous-timecase12.1.3kijimaandkomoribayashimodel12.1.4dasandtufanomodel12.1.5thomas,allenandmorkel-kingsburymodel12.2conditionallymarkovmodels12.2.1lando'sapproach12.3correlatedmigrations12.3.1hugeandlandoapproach13.heath-jarrow-mortontypemodels13.1hjmmodelwithdefault13.1.1model'sassumptions13.1.2default-freetermstructure13.1.3pre-defaultvalueofacorporatebond13.1.4dynamicsofforwardcreditspreads13.1.5defaulttimeofacorporatebond13.1.6caseofzerorecovery13.1.7default-freeanddefaultableliborrates13.1.8caseofanon-zerorecoveryrate13.1.9alternativerecoveryrules13.2hjmmodelwithcreditmigrations13.2.1model'sassumption13.2.2migrationprocess13.2.3specialcase13.2.4generalcase13.2.5alternativerecoveryschemes13.2.6defaultablecouponbonds13.2.7defaultcorrelations13.2.8marketpricesofinterestrateandcreditrisk.13.3applicationstocreditderivatives13.3.1valuationofcreditderivatives13.3.2hedgingofcreditderivatives14.defaultablemarketrates14.1interestratecontractswithdefaultrisk14.1.1default-freeliborandswaprates14.1.2defaultablespotliborrates14.1.3defaultablespotswaprates14.1.4fraswithunilateraldefaultrisk14.1.5forwardswapswithunilateraldefaultrisk.14.2multi-periodiraswithunilateraldefaultrisk14.3multi-perioddefaultableforwardnominalrates14.4defaultableswapswithunilateraldefaultrisk14.4.1settlementoftheistkind14.4.2settlementofthe2ndkind14.4.3settlementofthe3rdkind14.4.4marketconventions14.5defaultableswapswithbilateraldefaultrisk14.6defaultableforwardswaprates14.6.1forwardswapswithunilateraldefaultrisk14.6.2forwardswapswithbilateraldefaultrisk15.modelingofmarketrates15.1modelsofdefault-freemarketrates15.1.1modelingofforwardliborrates15.1.2modelingofforwardswaprates15.2modelingofdefaultableforwardliborrates15.2.1lotzandschlsglapproach15.2.2sch6nbucher'sapproachreferencesbasicnotationsubjectindex
展开全部
配送说明
...
相似商品
为你推荐
开播时间:09月02日 10:30