成功加入购物车
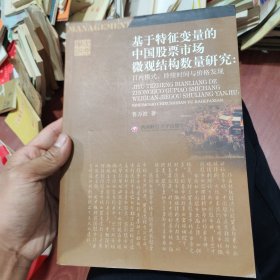
鲁万波 著 / 西南财经大学出版社 / 2011-07 / 平装
售价 ¥ 40.00
品相 八五品
延迟发货说明
上书时间2024-05-13
卖家超过10天未登录
基于特征变量的中国股票市场微观结构数量研究
本书从中国股市的特殊结构和各种约束出发,基于持续时间过程和标值点过程的数理建模理论,全面地考察了中国沪、深A、B股市场各市场微观结构特征变量的统计特征与日内模式,各市场微观结构特征变量之间的线性与非线性关系及其传导机制;重点研究了市场微观结构特征变量日内模式,金融持续时间的线性与非线性建模与应用,价格的形成、发现和变化机制这几个方面,在探讨中形成了“线性与非线性模型并用”、“参数与非参数时间序列分析交叉”、“日内时序数据与面板数据互补”的研究特色,为市场微观结构问题的研究提供了一条可行且特色鲜明的路径。
鲁万波,西南财经大学经济学博士,我国两部首位获邀出席德国诺贝尔经济学奖获得者大会的青年学者,台湾淡江大学、美国威斯康辛大学--麦迪逊分校访问学者,现为统计学院副教授。从事现代计量经济学、应用统汁学、风险管理等研究。 在《欧洲运筹学》、《应用统计学》、《统计研究》、《数理统计与管理》等国内外刊物上发表论文40余篇,多篇论文被SCI和FI收录,并获四川省哲学社会科学优秀成果奖、全国统计科研优秀成果奖。出版著作《管理决策模型、方法与应用》和《经济、金融计量学中的非参数估计技术》,主持和主研完成多项国家、教育部课题。荣获成都市十万大中学生“一专多能”成才活动优秀青年教师、四川省有突出贡献的优秀专家等荣誉称号。
1 导论 1.1 问题的提出 1.2 本项研究的意义 1.2.1 理论意义 1.2.2 实践意义 1.3 研究方法、研究工具与数据来源 1.4 研究内容及结构安排 1.5 本书的创新之处与不足 2 中国股票市场微观结构概述 2.1 中国股市概况 2.2 市场微观结构的主要研究对象和内容 2.3 市场微观结构的主要理论 2.3.1 基于存货的模型 2.3.2 基于信息的模型 2.3.3 基于持续时间的模型 2.3.4 理论困惑与未来研究 2.4 纽约证券交易所与上海证券交易所的微观结构比较 2.4.1 纽约证券交易所微观结构 2.4.2 上海证券交易所微观结构 2.4.3 微观结构差异比较 2.5 中国股市微观结构总结 2.6 本章小结 3 中国股票市场的高频微观结构特征变量 3.1 高频金融研究概况 3.2 市场微观结构特征变量 3.2.1 标值点过程 3.2.2 价格标值 3.2.3 买卖价差标值 3.2.4 成交量标值 3.2.5 金融持续时问过程 3.3 高频金融数据库概况 3.4 中国股市高频交易数据的样本选择 3.4.1 高频数据的预处理 3.4.2 样本数据准备 3.5 本章小结 本章附录 4 中国股票市场微观结构特征变量的高频统计特征 4.1 文献综述 4.2 收益率的统计特征 4.2.1 基本统计量 4.2.2 收益率的非参数密度估计 4.2.3 实证结果分析 4.3 成交量的统计特征 4.4 买卖价差的统计特征 4.5 金融持续时间的统计特征 5 中国股票市场微观结构特征变量的日内模式研究 6 中国股票市场金融持续时间的数量研究 7 中国股票市场价格影响因素的面板分析 8 总结与展望 参考文献 致谢
展开全部
图2
图3
配送说明
...
相似商品
为你推荐
开播时间:09月02日 10:30