成功加入购物车
一版一印,书籍轻微磨损褶皱泛黄,看图下单
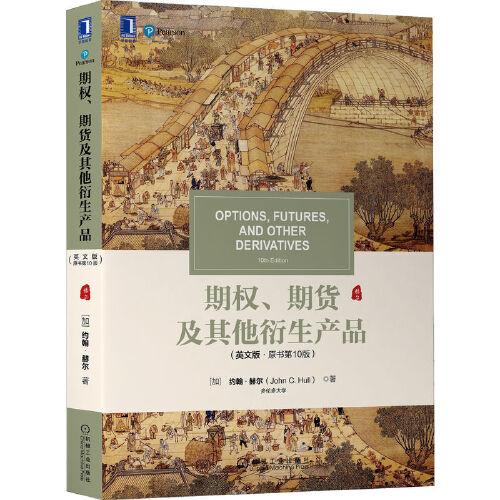
约翰·赫尔(John C. Hull) / 机械工业出版社 / 2022-07 / 平装
售价 ¥ 199.99
品相 八五品
延迟发货说明
上书时间2026-08-13
卖家超过10天未登录
期权、期货及其他衍生产品
本书建立了实务和理论的桥梁,并且尽量少采用数学知识,提供了大量业界事例,主要讲述了期货市场的运作机制、采用期货的对冲策略、远期及期货价格的确定、期权市场的运作过程、雇员股票期权的性质、期权交易策略以及信用衍生产品、布莱克-斯科尔斯-默顿模型、希腊值及其运用等。
约翰·赫尔教授,现任职于多伦多大学罗特曼管理学院,曾任教于加拿大约克大学、美国纽约大学、英国克兰菲尔德大学、英国伦敦商学院等。他在衍生产品和风险管理领域享有盛名,研发出的赫尔·怀特(Hull—White)利率模型荣获Nikko—LOR大奖,并曾为北美、日本和欧洲多家金融机构提供金融咨询。他也曾荣获多项大奖,其中包括多伦多大学著名的Northrop Frye教师大奖,在1999年他被国际金融工程协会评为年度金融工程大师称号。约翰·赫尔教授现在也是国际著名8个学术杂志的编委。他最经典的著作《期权、期货和其他衍生产品》被翻译成多种语言,在世界不同地区的交易大厅中广泛采用。
出版说明
技术报告
前言
作者简介
术语表
章 导论
第2章 期货市场与交易对手
第3章 利用期货的对冲策略
第4章 利率
第5章 确定远期和期货价格
第6章 利率期货
第7章 互换
第8章 证券化与2007年信用危机
第9章 价值调节量
0章 期权市场机制
l章 股票期权的质
2章 期权交易策略
3章 二树
4章 维纳过程和伊藤引理
5章 布莱克-斯科尔斯-默顿模型
6章 雇员股票期权
7章 股指期权与货币期权
8章 期货期权与布莱克模型
9章 希腊值
第20章 波动率微笑
第21章 基本数值方法
第22章 在险价值与预期亏损
第23章 估计波动率和相关系数
第24章 信用风险
第25章 信用衍生产品
第26章 奇异期权
第27章 再谈模型和数值算法
第28章 鞅与测度
第29章 利率衍生产品:标准市场模型
第30章 凸、时间与quanto调整
第31章 短期利率均衡模型
第32章 短期利率无套利模型
第33章 hjm模型、lmm以及多种零息曲线
第34章 再谈互换
第35章 能源与商品衍生产品
第36章 实物期权
第37章 衍生产品重大金融损失与借鉴
附录a derivagem软件
附录b 世界上的主要期权期货交易所
附录c 当x≤0时n(x)的取值
附录d 当x≥0时n(x)的取值
展开全部
图2
图3
配送说明
...
相似商品
为你推荐
开播时间:09月02日 10:30