成功加入购物车
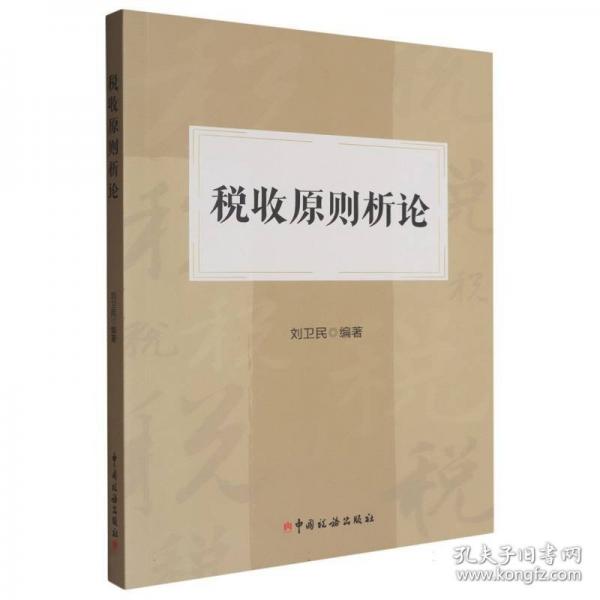
刘卫民 编者 / 中国税务 / 2025-02 / 其他
售价 ¥ 8.00 1.7折
定价 ¥48.00
品相 九品
延迟发货说明
上书时间2026-09-16
卖家超过10天未登录
税收原则析论
本书根据税收的属性,税收与经济、社会的关系,结合我国税收制度、税收征管和税制改革实践,总结出公平原则、确实原则、便利原则、节省原则、充分原则、弹性原则、中性原则、国民经济原则、实质课税原则、诚实信用原则、反逃避税原则、社会政策原则这十二项原则。在叙述每个税收原则的时候,基本的思路和逻辑是:这个税收原则的出处、涵义、我国相关税收实践。
br/>绪言 什么是税收 征税、缴税和税收“三性” 税收的分类 直接税和间接税 税收的职能和性质 治税思想和税收原则 法治原则 税收原则第一章 公平原则 受益学说 负担能力学说——税收公平的四重含义 税收负担能力及评判 起征点和免征额 直接税和间接税 主动的税收和被动的税收 税收公平第二篇 确实原则 确实、确定和税收法定 税收法定四层含义 税收法定的意义 税收确定——税制 税收确定——税法 税收确定——税控 税收确定——税收 税收确定——税局第三篇 便利原则 便利辩 税种与便利 纳税人与便利 纳税期与便利 税收优惠与便利 发票使用与便利 数据资料收集报送与便利 纳税申报、税款缴纳与便利第四篇 节省原则 税务行政效率原则 不节省的四个原因 从五个方面节省 合理设置税务机关 科学配置税务机关职能 税务机关必须高效 税务干部必须廉洁 社会必须协同共治第五篇 充分原则 充分不能量化 政府职能——法治政府 满足需要——合理数额、经验数额 满足需要——宏观税负 满足需要——税收立法内容摘要 税收原则可以概括归并为公平、确实、便利、节省、充分、弹性、中性、国民经济、实质课税、诚实信用、反逃避税和社会政策等十二项原则。本书将重点阐释这十二项税收原则,并用这些原则映照、析辨我国的税收实践,以普及税法知识、丰富税收原则理论、推动税务实践。
展开全部
图2
图3
配送说明
...
相似商品
为你推荐
开播时间:09月02日 10:30