br/>
《财务自由笔记》
自 序 左手薪水,右手收益:赚钱就是这么简单 1
| 第一堂课|成为有钱人的步:学会花钱 5
分清“想要”和“需要” 9
怎样买车省钱 15
买房:关键不是首付,而是利率 27
赢在起跑点,别靠富爸爸 28
不必省得像穷人,但要花得像有钱人 35
| 第二堂课|复利的神奇魔法 39
利用复利,让钱加速倍增 43
巴菲特的“诺亚原则” 45
一领到薪水就该做的事 50
股市不相信眼泪,但相信时间 54
| 第三堂课|指数基金:理财顾问秘而不宣的理财内幕 65
终于可以躺着赚钱了! 68
“股神”都在买的指数基金 70
主动基金78% 的收益溜进了理财顾问的钱包 74
| 第四堂课|
让巴菲特亢奋的熊市 115
保持理性,也就保住了10% 的平均收益 117
股市的走势你别猜 126
赢利150%? 选择科技股要谨慎 137
下跌股票,买到就是赚到 142
| 第五堂课|备好“投资组合”降落伞,股市崩盘照样赚 157
买债券,为你的股钱保个险 160
调整投资组合,股市崩盘也可获利 163
把你的投资“全球化” 167
“懒人投资组合”:调整一次,收益一年 170
| 第六堂课|试试“全球指数”,把鸡蛋放进更多篮子 181
ETF,一个账户走遍全球市场 184
美国指数:合理调配,以丰补歉 191
加拿大指数:甩掉成本,轻装上阵 200
英国指数:避开高收费,巧用组合 207
澳大利亚指数:多重组合,投入越多,收费越低 211
新加坡指数:低成本,巧配置 213
| 第七堂课|别逞强,在投资这件事上没有必要亲力亲为 223
指数投资者为何会落后于指数? 227
美国智能投顾:聪明的投资者会“躺赢” 230
加拿大智能投顾:成本更低,针对性更强 240
英国智能投顾:打造指数基金多元化篮子 249
澳大利亚智能投顾:竞争不断加剧,收费逐步降低 253
新加坡智能投顾:别做自杀式资产配置 256
| 第八堂课|捂紧钱包,识破理财顾问的“小心思” 261
如何识破理财顾问的小伎俩? 264
指数基金让“理财精英” 甘拜下风 275
别在不经意间成为“二流投资者” 279
| 第九堂课|拒绝走弯路,用理性抵制投资诱惑 287
荐股骗局:他们推荐的股票真涨了? 296
投资新兴市场?别被GDP 骗了! 301
“炒黄金”不是投资,而是投机 303
投资杂志不敢说的真话 304
对冲基金:偷富人钱包里的钱 307
附 录 中国指数基金产品名录 325
《博格论指数基金》
第 1 章 听巴菲特讲故事 谁偷走了本属于你的奶酪?
指数基金核心优势:将成本降到最低
持有企业,然后什么也不做
杰出投资者的顶层认知 过度包装、收费昂贵的基金会削减价值
第 2 章 股市收益 企业内在价值变化 市盈率变动
股市收益与企业收益趋向必然一致
股市短期无序波动,长期则均值回归
以10 年为期,投资收益稳定且为正值
以10 年为期,投机收益波动巨大
企业内在价值主宰股价长期走势
忽略噪声,做一个长期主义者
杰出投资者的顶层认知 真正的投资者更关注企业经营
第 3 章 指数基金 一次买到所有上市公司股票
什么指数是衡量股票总体价值的最佳指标?
指数基金优势表现在每年、每月、每周
标普500 指数优于97% 同类主动型基金
不辞劳苦挑选股票,收益却未知
杰出投资者的顶层认知 30年诋毁和攻击,掩盖不了指数基金的光芒
第 4 章 成本 长期收益的“胜负手”
扣除成本,投资收益必然低于市场收益
金融中介管理他人资产却实现自己财富梦
50 年投资期,61% 收益被成本吞噬
永远记住:复利收益敌不过复利成本
杰出投资者的顶层认知 专业人士的介入,反而降低投资收益
第 5 章 单一指标挑选基金 持有费率最低
相比基金历史业绩,更应重视持有成本
换手率越靠后,基金业绩越靠前
10年为期,费率最低赚8倍,费率最高赚6倍
寻找表现好的主动型基金,无异大海捞针
杰出投资者的顶层认知 低成本、低换手率,成就大赢家
第 6 章 股利 年均股利占股市年收益的42%
90年为期,股利复投收益超不复投34倍
主动型成长基金费用吞噬100% 股利收益
低成本价值型基金费用只侵蚀2%股利收益
杰出投资者的顶层认知 关注股利分配,忽略股价波动
第 7 章 双重惩罚 投资时机不佳和基金选择不当
基金表现好吸引资金流入,反之则流出
1991—2016 年,股票基金落后指数基金50%
为何低位割肉,高位加仓的情景反复出现?
基金公司挖空心思,推出迎合潮流的新基金
杰出投资者的顶层认知 费用和情绪是投资者最大的敌人
第 8 章 税金 经常被投资者忽略的重要成本
短线投机会大大增加税费
指数基金具有高度的节税效应
通货膨胀是击垮主动基金的最后一根稻草
杰出投资者的顶层认知 指数基金可以避免缴纳资本利得税
第 9 章 经济增长瓶颈 树不可能长到天上
市盈率若处于历史高位,超额收益存疑
GDP增长率放缓,股市收益率也会走低
未来债券收益同样可能低于平均
低收益率环境,平衡型基金年收益可能是0.1%
高成本主动型基金将是糟糕之选
杰出投资者的顶层认知 主动型基金费用应该和被动型一致
第 10 章 选出长期赢家 如同草堆寻针
46年里,80%的基金不复存在
只有两只基金收益超标普500指数2%
彼得·林奇成名基金现在也持续落后大盘
资产规模越大,主动型基金表现越差
与其草堆里寻针,不如买下整个草堆
杰出投资者的顶层认知 巴菲特认同指数基金并写进遗嘱
第 11 章 均值回归 收益总会向平均值靠拢
业绩出众的基金缺乏持续性
历史数据表明:大多基金收益是随机的
明星基金很少是恒星,多数不过是彗星
根据历史业绩挑选基金,结果往往跑输市场
杰出投资者的顶层认知 过去业绩不能代表未来
第 12 章 投资顾问 不能为你选出稳赚的基金
美国70%的投资家庭依赖专业人士
哈佛商学院研究:投资顾问加剧亏损
靠顾问赚2.9%,自主投资赚6.6%
世界最大股票经纪公司让投资者亏损超80%
智能顾问增长迅猛,或许成为顾问领域重要参与者
杰出投资者的顶层认知 选择指数产品作为一种信仰
第 13 章 利润之源 尽可能低的总成本
50年后,仅2%主动型基金胜过指数基金
跟踪同一指数,不同公司收费却不同
要确保收益归你,而不是归基金公司
追逐热门基金,往往是失败的开始
杰出投资者的顶层认知 赶走投资顾问,降低投资换手率
第 14 章 债券市场 指数化产品同样优势突出
当市场暴跌时,债券可以提供保护
垃圾债券比例越高,风险越大
主动型债券业绩大多落后其基准指数
债券指数基金与股票指数基金具有相似价值
杰出投资者的顶层认知 也应重视债券指数基金的成本优势
第 15 章 ETF 脱离了指数基金创立的初衷
ETF会让投资者陷入频繁买卖的陷阱
ETF增长迅猛,其风险直追个股波动
实时交易ETF,只会徒增摩擦成本
即使业绩优秀的ETF,仅有1只股东收益占优
如果不能长期持有ETF,注定成为输家
杰出投资者的顶层认知 增强型指数,只会增加发行公司收益
第 16 章 承诺高收益 理性和历史的双重违背
基金公司为了赚钱,巧立新指数基金
嘴上说着为投资者好,却掏走投资者收益
加权因子指数基金,看似很美却是水中月
过分追求高收益必然招致失败
杰出投资者的顶层认知 新因子指数基金如同匆匆过客,转瞬即逝
第 17 章 证券分析之父教诲 选择防御型投资
指数基金理念起源于格雷厄姆
真正的财富不是靠交易,而是源于价值的增长
坚守多元化投资策略,获取属于自己的蛋糕
超额收益必承担额外风险,且增加交易成本
杰出投资者的顶层认知 格雷厄姆、巴菲特都推崇指数基金理念
第 18 章 资产配置1 构建组合的普遍原则
关注股债配置比例,少考虑具体基金
配股比例应与自己的风险容忍度一致
聪明投资者的四项抉择
成本,还是成本!再怎么重视都不过分
资产配置没有唯一答案,自己舒适就好
第 19 章 资产配置2 制定退休规划
较长投资周期,配置100%指数基金
根据自己年龄,弹性构建投资组合
筹划退休收入的所有可行途径
配置海外资产要慎之又慎
首选低成本、基于指数的目标日期基金
社会保险在组合里扮演着重要角色
资产配置和支取要随环境而保持灵活性
杰出投资者的顶层认知 博格理念完胜,越简单越实用
第 20 章 坚守指数基金 永不过时的投资常识
巴菲特:指数基金能击败大多数专业人士
相信常识,拿走本属于自己那份收益
博格与富兰克林跨时空对话
不要行动——待着就好
杰出投资者的顶层认知 投资指数基金,一定要坚持到底
致 谢
博格的传奇人生 一个人塑造一个行业
附录 博格50年投资心得
内容摘要
《财务自由笔记》
安德鲁·哈勒姆19 岁便开始自助投资理财,仅凭一份英语教师薪水,不到10 年,本金翻了7 倍还多,30 几岁已成为资产超600 万的富翁;如今安德鲁将他简单易行、永不过时的致富秘诀倾囊相授:
△投资从现在开始:“财富雪球”时间越久滚得越大,明天的你再不会比今天年轻,何不立即行动!
△购买指数基金: 股神都在买的指数基金,不仅风险小、费用低、成本低,而且神奇复利的力量让你“利滚利、钱生钱”,净资产不断增加。
△建立*投资组合:遵循9 大投资金律,构建你的“懒人”投资组合,调整一次,收益一年,股市崩盘照样赚。
安德鲁惊人的创富故事和“百万富翁导师内部特训教程”,甚至得到伯顿·马尔基尔、威廉·伯恩斯坦等传奇投资大师的称赞;《财务自由笔记》作为全球现象级畅销书,改变了成千上万读者的财富命运:不必拿高薪、不靠复杂交易系统、更不必依赖理财顾问,也能让钱为你工作、被动收入越来越多,实现财务自由!
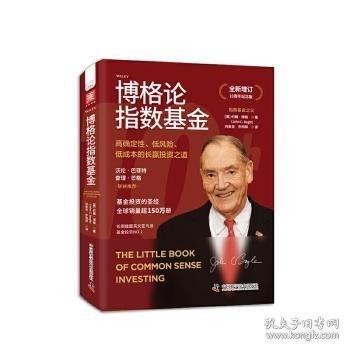
《博格论指数基金》
众多殿堂级投资大师真诚推荐
更适用于普通人的“躺赢”投资策略
◎面对令人眼花缭乱的基金产品,我到底该怎么选?
◎看好的基金,我该何时买入,又该何时卖出?
◎指数化投资的真谛是什么?如何真正做到稳赚长赢?
《博格论指数基金》是博格毕生珍视的作品,他甚至在2019 年去世前,仍孜孜不倦地对内容进行了大幅增订,在保留原版投资精华的基础上,不仅对数据和资料进行了全面更新,还全新增添了面向个人的资产配置和退休计划方面的内容。
首版2007年问世,此后金融市场虽经历了前所未有的危机和剧烈波动,但博格创建的针对个人
 占位居中





 直播中,去观看
